راه های ورود به بازار سرمایه گذاری املاک از صفر تا صد! به معنی واقعی قصد داریم واقعیت ورود به بازار سرمایه گذاری ملکی را کامل و جامع شرح دهیم.
ورود به بازار املاک همیشه به معنای داشتن چند میلیارد تومان پول نقد نیست. امروز راههای ورود به بازار سرمایهگذاری املاک متنوعاند؛ از خرید مستقیم ملک و پیشخرید آپارتمان گرفته تا سرمایهگذاری غیرمستقیم از طریق صندوقهای املاک و مستغلات. اما هر روش سرمایهی لازم، سطح ریسک و نیاز به تخصص خودش را دارد و هیچکدام سود تضمینشده نیست.
در این راهنما، روشهای اصلی ورود به بازار سرمایهگذاری ملکی را کنار هم میگذاریم، مزایا و ریسک هر کدام را بررسی میکنیم و نشان میدهیم برای چه هدف و چه بودجهای کدام مسیر منطقیتر است. اگر تازهکارید، این مقاله از املاک روما به شما کمک میکند قبل از پرداخت اولین ریال، تصویر روشنی از مسیر داشته باشید.
قبل از ورود: چهار سؤال که باید جواب بدهید
انتخاب روش، بعد از روشن شدن این چهار مورد معنا پیدا میکند:
- هدف شما چیست؟ حفظ ارزش پول در برابر تورم، درآمد ماهانه از اجاره، یا سود سریع از خرید و فروش؟ مقایسهی سرمایهگذاری در طلا یا ملک و تأثیر تورم بر بازار مسکن به روشن شدن این هدف کمک میکند.
- افق زمانیتان چقدر است؟ ملک دارایی کمنقدشوندهای است و معمولاً برای خروج سریع مناسب نیست.
- چه مقدار سرمایهی در دسترس دارید و از چه منبعی؟ پسانداز، وام یا شراکت؟ اثرش روی ریسک خیلی متفاوت است.
- چقدر زمان و تخصص دارید؟ بعضی روشها (مثل بازسازی) تقریباً یک شغل دومند و بعضی (مثل صندوقها) تقریباً هیچ مدیریتی نمیخواهند.
برای سنجش بازدهی هر گزینه هم میتوانید از نرخ بازگشت سرمایه در ملک (ROI) کمک بگیرید.
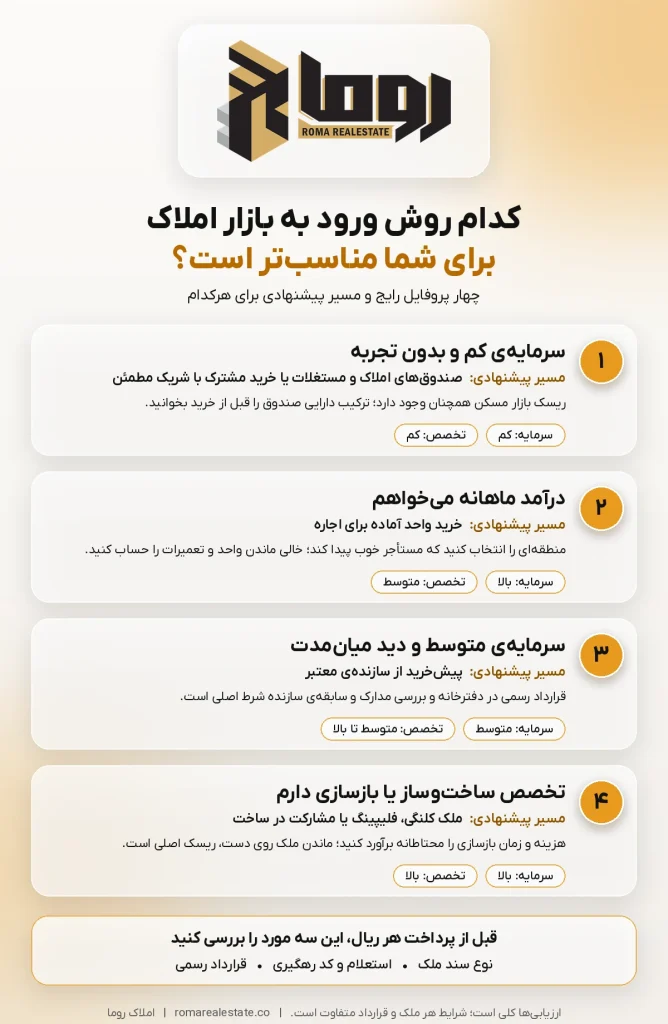
اینفوگرافی روش های ورود به بازار سرمایه گذاری ملکی
روشهای مستقیم ورود به بازار املاک
در این روشها شما مستقیماً مالک یا شریک یک ملک میشوید.
۱. خرید ملک آماده برای اجاره
سادهترین و آشناترین مسیر!
خرید یک واحد (مسکونی یا تجاری)، اجاره دادن و نگه داشتن آن. بازده از دو جا میآید:
اجارهی ماهانه و افزایش ارزش ملک در بلندمدت. نکتهی کلیدی انتخاب ملکی است که مستأجر خوب پیدا کند؛ پیشنهاد میکنیم مقاله چگونه ملکی با پتانسیل اجارهی بالا را شناسایی کنیم را ببینید.
ریسکهای اصلی: خالی ماندن واحد، هزینهی تعمیرات و نوسان قیمت. اگر هدفتان صرفاً اجارهدادن است، اشتباهات رایج در اجاره دادن ملک هم مفید است.
۲. خرید زمین در مناطق در حال توسعه
خرید زمین در مناطق در حال توسعه معمولاً سرمایهی کمتری از ساختوساز میخواهد و درآمد جاری ندارد؛ بازده فقط از افزایش ارزش میآید. ریسک اصلی، مسائل سند، کاربری و محدودیتهای ساخت است. اگر در مورد اسناد و مدارک آگاهی ندارید، این گزینه نیازمند راهنمایی و همراهی یک مشاور حقوقی یا یک مشاور املاک حرفه ای است. برای آشنایی با انواع اسناد و مدارک در سایت روما نیز مقالات گسترده ای داریم که میتوانید به آنها سری بزنید:
پیش از خرید زمین بهتر از آگاهی خودتان را تا جایی که میتوانید بالا ببرید.
۳. پیشخرید آپارتمان
در پیشخرید، واحدی را که در حال ساخت است از سازنده میخرید و پول را معمولاً طی مراحل پیشرفت پروژه پرداخت میکنید. این روش فشار مالی اولیه را کم میکند، اما ریسک آن بیشتر از چیزی است که بیشتر تبلیغات میگویند.
تأخیر در تحویل؛ اعتبار سازنده و ضعف قرارداد. یک پیش خرید خوب ارتباط مستقیمی با گزینه ای که مشاور املاک به شما معرفی میکند دارد.
در ایران قانون پیشفروش ساختمان چارچوب مشخصی دارد:
- قرارداد پیشفروش باید بهصورت سند رسمی در دفترخانه تنظیم شود و خلاصهی آن به ادارهی ثبت برود؛ تنظیم آن در بنگاه املاک خلاف قانون است.
- تنظیم قرارداد منوط به ارائهی مدارکی مثل بیمهنامهی مسئولیت سازنده، تأییدیهی مهندس ناظر دربارهی پایان عملیات پی و پاسخ استعلام ثبت است.
- با تصویب قانون الزام به ثبت رسمی معاملات اموال غیرمنقول (۱۴۰۳)، برخی مواد قانون پیشفروش اصلاح شده است؛ پس قبل از امضا، متن بهروز را از وکیل یا دفترخانه بپرسید.
جزئیات بیشتر در مورد این گزینه را در سرمایهگذاری در پیشخرید آپارتمان؛ فرصتها، ریسکها و نکات حقوقی و نکات پیشفروش آپارتمان {که معمولا سازندگان به شما نمیگویند!} بخوانید.
البته که در سال های اخیر، یکی از بزرگترین چالشها، عدم تعادل قراردادهای پیشفروش در برابر جهش هزینه مصالح و تورم است. حتما قبل از عقد قرارداد پیش خرید ملک، در مورد «تعیین نحوه تعدیل قیمت یا خسارت تاخیر روز شمار» تحقیق کنید.
آگهی های پیش فروش ملکی در املاک روما
در اینجا اجازه بدهید چندین آگهی پیش فروش را که مشاورین ما به شما ارائه داده اند را نیز به شما نشان بدهیم. برای دیدن لیست کامل آگهی های پیش خرید آپارتمان در شیراز میتوانید سری به صفحه لینک شده بزنید.


۴. خرید ملک کلنگی و بازسازی
خرید ملک قدیمی یا کلنگی، نوسازی آن و اجاره یا فروش با ارزش بالاتر، میتواند بازده خوبی داشته باشد، اما به دانش فنی و مدیریت پروژه نیاز دارد. خلاصه بگوییم، ریسک این کار تقریبا این است که برای عموم مردم که آگاهی نسبت به مسائل عمرانی ندارند بالاست، از آنجایی که شما باید هم هنر خرید خوب را داشته باشید، هم هنر بازسازی با متریال مناسب که بودجه بالایی نبرد.
ریسکها: برآورد اشتباه هزینهی بازسازی، طولانی شدن زمان و مسائل ثبتی ملک. یک راهنمای کامل در سرمایهگذاری در املاک کلنگی و بافت فرسوده داریم که میتوانید در کنار مقاله «بهترین تغییرات نوسازی برای افزایش ارزش ملک» پیشنهاد میکنیم آن را بخوانید.
۵. فلیپینگ (خرید، بازسازی و فروش سریع)
فلیپینگ شکل کوتاهمدت و پرتحرکتر روش قبلی است: خریدن زیر قیمت، بازسازی هدفمند و فروش سریع.
سود در این روش در گرو خرید درست و کنترل زمان و هزینه است. ماندن ملک روی دستتان زمانی که بازار وارد رکود میشود، ریسک اصلی این روش است. مقاله فلیپینگ چیست؟ خرید و فروش ملک با استراتژی فلیپینگ را نیز میتوانید ببینید.
۶. مشارکت در ساخت و تهاتر
اگر زمین یا ملک کلنگی دارید ولی سرمایهی ساخت ندارید، میتوانید با سازنده شریک شوید یا ملک را با واحدهای ساختهشده معاوضه کنید. انتخاب سازنده و دقت در متن قرارداد در این روش تعیینکننده است.
فقط دقت کنید که در صورتی که در این روش میخواهید یک ملک کلنگی را به صورت شراکتی با چند نفر بخرید و مشارکت کنید، باید از اطلاعات و آگاهی ملکی و حقوقی خوبی برخوردار باشید. پیشنهاد میکنیم مقاله خرید ملک شراکتی؛ نکات حقوقی و کلیدی را بخوانید.
روشهای غیرمستقیم؛ ورود با سرمایهی کمتر
در روش های مستقیم شما نیاز به حداقل مقداری سرمایه برای شروع (سرمایه ای در حد چند میلیارد برای خرید یا شراکت در خرید ملک) داشتید، روش های زیر نیاز به سرمایه بسیار کمتری دارند:
صندوقهای املاک و مستغلات
صندوقهای املاک و مستغلات سرمایهی چند سرمایهگذار را جمع میکنند و در داراییهای ملکی به کار میگیرند. در ایران چند صندوق از این نوع در بورس فعالاند (مثل صندوق های ارزش مسکن، دانیک، کلید، مالک آتیه و کاخ). مزیتشان این است که بدون خرید مستقیم ملک و بدون درگیر شدن با مدیریت آن میتوان از نوسان بازار مسکن بهره برد.
ولی دو نکته را فراموش نکنید:
- نام «صندوق املاک» به معنای درآمدزایی از اجاره نیست. بررسی صندوقها در شهریور ۱۴۰۵ نشان داد ترکیب دارایی و منبع درآمد آنها با هم تفاوت چشمگیر دارد و بازدهی گذشته الزاماً تکرار نمیشود.
- بازدهی این صندوقها معمولاً با نوسان بازار مسکن همجهت است؛ یعنی ریسک بازار حذف نمیشود، فقط شکلش تغییر میکند. ریسک مدیریت صندوق و تمرکز داراییها هم هست.
قبل از خرید هر صندوق، ترکیب دارایی و گزارشهای مالی آن را بخوانید.
مهم ترین مزیت این نوع سرمایه گذاری شروع با سرمایه کم است؛ شما با مثلا ۵۰ میلیون تومان عملا قادر به خرید کمتر از ۱۰ متر زمین یا آپارتمان هستید و کسی هم آپارتمان ۱۰ متری نمیفروشد، اما در این روش شما میتوانید با همین ۵۰ میلیون تومان هم وارد بازار سرمایه گذاری ملکی شوید؛ بنابراین یکی از راه های ورود به بازار سرمایه گذاری املاک خرید صندوق های املاک است.
سرمایهگذاری خرد و مشارکتی
اگر سرمایهی کافی برای خرید کامل یک ملک ندارید، گزینهها محدود نمیشود: خرید مشترک با شریک مطمئن، ورود به مناطق مقرونبهصرفهتر یا خرید ملک کوچکتر. مثال محلی را در خانهدار شدن با بودجهی کم؛ خرید خانههای حومهی شیراز و ایدههای بیشتر را در سرمایهگذاری خرد در بازار مسکن ببینید.
تأمین مالی برای ورود به بازار مسکن
سه منبع معمول وجود دارد:
- پسانداز: کمریسکترین، اما معمولاً کندترین مسیر.
- وام: میتواند ورود را ممکن کند، ولی اقساط باید با درآمد شما بخواند، نه با سود فرضی ملک.
- شراکت: تقسیم سرمایه و ریسک بین چند نفر، به شرط قرارداد روشن و رسمی.
قاعدهی عملی سرمایه گذاری و توصیه مشاورین روما به شما: هرگز با فرض قطعی بودن سود یا افزایش قیمت، وام هایی با اقساطی بگیرید که تحمل آن را در حالت بدبینانه ندارید. همیشه سعی کنید در سرمایه گذاری محتاط باشید و نیمه خالی لیوان را هم در نظر بگیرید.
جدول مقایسهی روشهای ورود
مقادیر این جدول کلی و کیفیاند و به ملک، منطقه، شرایط قرارداد و بازار بستگی دارند.
| روش | سرمایهی اولیه | نقدشوندگی | ریسک اصلی | نیاز به تخصص | منبع بازده |
|---|---|---|---|---|---|
| ملک اجارهای | بالا | کم تا متوسط | خالی ماندن، تعمیرات، نوسان قیمت | متوسط | اجاره و افزایش ارزش |
| زمین | متوسط تا بالا | کم | مسائل سند و کاربری | بالا | افزایش ارزش |
| پیشخرید | متوسط (اقساطی) | کم | تأخیر، اعتبار سازنده، ضعف قرارداد | متوسط تا بالا | اختلاف قیمت خرید و تحویل |
| کلنگی و بازسازی | بالا | کم | هزینه و زمان بازسازی، مسائل ثبتی | بالا | ارزش افزودهی بازسازی |
| فلیپینگ | بالا | کم | ماندن ملک، بالا رفتن هزینهها | بالا | فروش با سود |
| مشارکت در ساخت و تهاتر | متوسط (نیاز به زمین) | کم | انتخاب سازنده، قرارداد | بالا | سهم از واحدهای ساختهشده |
| صندوق املاک | کم | بیشتر (قابل معامله در بورس) | بازار، مدیریت صندوق، ترکیب دارایی | کم | تغییر ارزش واحد صندوق |
قبل از پرداخت پول، این بررسیهای حقوقی را انجام دهید
بیشتر زیانهای سرمایهگذاری ملکی از مسائل حقوقی میآید، نه از قیمت. پیش از هر معامله این موارد را چک کنید:
- نوع سند ملک: هر سندی به یک اندازه معتبر نیست؛ بهتر است انواع اسناد و مدارک و ۴ مرحله در مورد سند زدن ملک را بشناسید.
- استعلام: کد رهگیری املاک، شناخت اُرگان های مختلف دولتی برای انجام انواع استعلامات همانند اداره ثبت و شهرداری و دریافت انواع استعلامات لازم.
- قرارداد: تفاوت مبایعهنامه با قولنامه را بدانید و تا حد امکان معامله را رسمی ثبت کنید.
- مالیاتها: مالیات نقلوانتقال ملک را از قبل در محاسبهی سود بیاورید، چون مقرراتشان معمولا تغییر میکند. همچنین درنظر بگیرید که در روش اجاره ملک، مالیات بر درآمد اجارهی ملک را دولت از شما کسر میکند.
- کلاهبرداری: نشانههای کلاهبرداری در خرید و فروش ملک را بخوانید، همچنین در شرایطی که از بدشناسی مشاور املاک بی انصافی در مسیر شما قرار گرفت از قبل تخلفات مشاورین املاک را بشناسید و نحوه شکایت از مشاور املاک را بدانید.
کدام روش برای چه کسی مناسبتر است؟
- سرمایهی کم و بدون تجربه: تازه وارد هستید؟ سرمایه کمی دارید؟ صندوقهای املاک یا خرید مشترک با شریک مطمئن، با پذیرش اینکه ریسک بازار هنوز هست بهترین گزینه برای شماست.
- درآمد ماهانه میخواهید: اگر یک جریان درآمدی ماهیانه ثابت میخواهید فقط کافیست واحد آپارتمان / تجاری / اداری آماده در یک لوکیشن مناسب با دقت در انتخاب منطقه خریداری کنید و سپس آن را اجاره دهید. یک راه حل که درآمد شما را تضمین میکند دریافت ۱۲ چک به ازای ۱۲ ماه اجاره مغازه سر موعد مقرر است.
- سرمایهی متوسط، دید میانمدت: پیشخرید از سازندهی معتبر، با قرارداد رسمی.
- تخصص ساختوساز یا بازسازی دارید: خرید یا مشارکت در خرید ملک کلنگی، فلیپینگ (خرید و فروش ملک) یا مشارکت در ساخت.
من نمیدانم در املاک تجاری سرمایه گذاری کنم یا مسکونی؟ میتوانید مرا راهنمایی کنید؟ پیشنهاد میکنم مقاله «سرمایهگذاری در املاک تجاری یا مسکونی؟ سود کدام بیشتر است؟» را بخوانید.
اگر مطمئن نیستید، مراحل خرید ملک از صفر تا صد و بهترین زمان خرید و فروش خانه هم برای تصمیمگیری مفیدند.
اشتباهات رایج تازهواردها در بازار سرمایه گذاری ملکی
- ورود بدون هدف و افق زمانی مشخص! (میام هر چی شد سود یا ضرر توی هر زمانی که شد خیالی نیست!!!)
- فرض ثابت بودن سود یا بالا رفتن قیمت (ملکه دیگه، سودش ثابته، ضررش هم ثابته دیگه)
- پیشخرید بدون قرارداد رسمی و بررسی سازنده (اشتباهی مهلک که تاوانی همانند از دست رفتن کل مبلغ سرمایه را در برخی از موارد خواهد داشت!)
- گرفتن وام فراتر از توان بازپرداخت (موجب از دست رفتن اعتبار شما، فرسایش اعصاب و در نهایت تصمیم گیری هیجانی میشود)
- نادیده گرفتن هزینههای جانبی همانند مالیات، تعمیرات، کمیسیون، خالی ماندن ملک (به قول قدیمی ها، حساب همه چیز را کنید!)
- تصمیمگیری فقط بر اساس تبلیغات؛ اشتباهات رایج در اولین خرید خانه را بخوانید.
سوالات متداول
برای ورود به بازار املاک چقدر پول لازم است؟
بستگی به روش دارد. خرید مستقیم ملک سرمایهی بیشتری میخواهد؛ صندوقهای املاک و خرید مشترک مسیرهای کمسرمایهترند. عدد دقیق به شهر و منطقه بستگی دارد.
کمریسکترین راه ورود کدام است؟
راه بدون ریسک وجود ندارد. معمولاً خرید ملک آماده با سند روشن، ابهام کمتری نسبت به پیشخرید یا بازسازی دارد. صندوقها کار مدیریت را کم میکنند ولی ریسک بازار را نه.
آیا پیشخرید ملک امن است؟
به رعایت شرایط قانونی بستگی دارد: قرارداد رسمی در دفترخانه، مدارک سازنده و اعتبار او. بدون اینها ریسک بالا میرود.
صندوق املاک سود اجاره میدهد؟
لزوماً نه. منبع درآمد صندوقها با هم فرق دارد؛ گزارش مالی هر صندوق را بررسی کنید.
با سرمایهی کم هم میشود وارد شد؟
بله، با صندوقها، شراکت مطمئن یا خرید در مناطق مقرونبهصرفهتر، به شرط شناخت ریسک.
جمعبندی نهایی در مورد راه های ورود به بازار سرمایه گذاری املاک
ورود به بازار سرمایهگذاری املاک راه واحدی ندارد. از خرید ملک اجارهای و پیشخرید تا کلنگی، فلیپینگ و صندوقهای املاک، هر روش برای هدف، بودجه و میزان تخصص خاصی مناسب است. اول هدف و افق زمانی را مشخص کنید، بعد روش را انتخاب کنید و پیش از پرداخت هر ریال، وضعیت حقوقی ملک و قرارداد را بررسی کنید.
اگر برای انتخاب ملک یا روش مناسب به مشاوره نیاز دارید، کارشناسان املاک روما آمادهاند. میتوانید، اجاره آپارتمان در شیراز را هم ببینید.
اطلاعات تماس دپارتمان املاک روما:
 دفتر کسائی: شیراز – ابتدای بلوار کسایی از سمت خلبانان املاک روما
دفتر خلبانان: شیراز – ابتدای بلوار خلبانان از معالی آباد املاک روما
 خط ویژه مشاوره: