سرمایهگذاری در ملک یکی از روشهای رایج برای حفظ و رشد دارایی در ایران است؛ بهویژه در اقتصادی که تورم و نوسانهای کلان میتوانند بر قدرت خرید پول اثر بگذارند. با این حال، خرید ملک بهتنهایی به معنای یک سرمایهگذاری کمریسک یا سودآور نیست و نتیجه آن به نوع ملک، موقعیت مکانی، قیمت خرید، درآمد اجاره، هزینههای نگهداری، شرایط بازار و افق زمانی سرمایهگذاری بستگی دارد. دادههای World Bank درباره تورم ایران و دادههای IMF درباره شاخصهای اقتصادی ایران نیز نشان میدهد که شرایط اقتصاد کلان باید در تحلیل هر نوع سرمایهگذاری ملکی در نظر گرفته شود.
اما در انتخاب بین ملک تجاری و مسکونی کدام عوامل اهمیت بیشتری دارند؟ در این مقاله از املاک روما، این دو گزینه را از نظر سودآوری اجاره، ریسک، نقدشوندگی، هزینههای مدیریت، پتانسیل رشد قیمت و میزان سرمایه موردنیاز بررسی میکنیم تا بتوانید انتخاب خود را بر اساس شرایط واقعی سرمایهگذاری انجام دهید.
اگر هدف شما سرمایهگذاری در بازار شیراز است، بررسی فرصتهای سرمایهگذاری ملکی در شیراز نیز میتواند در کنار این مقایسه به شناخت بهتر بازار محلی کمک کند.
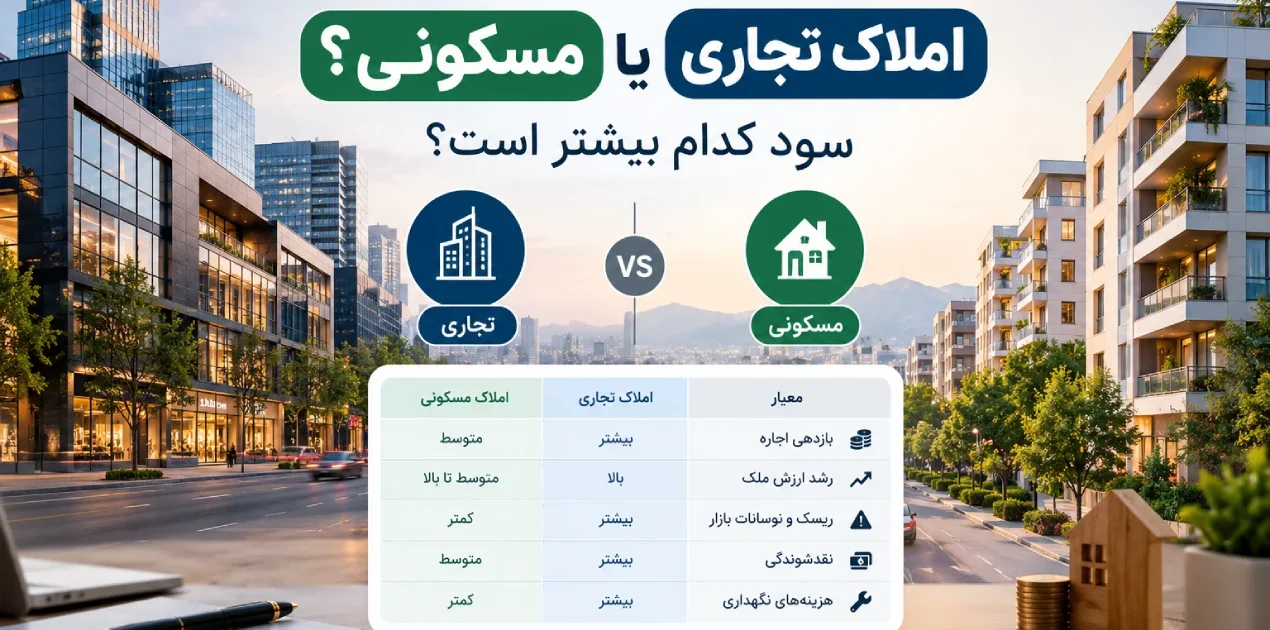
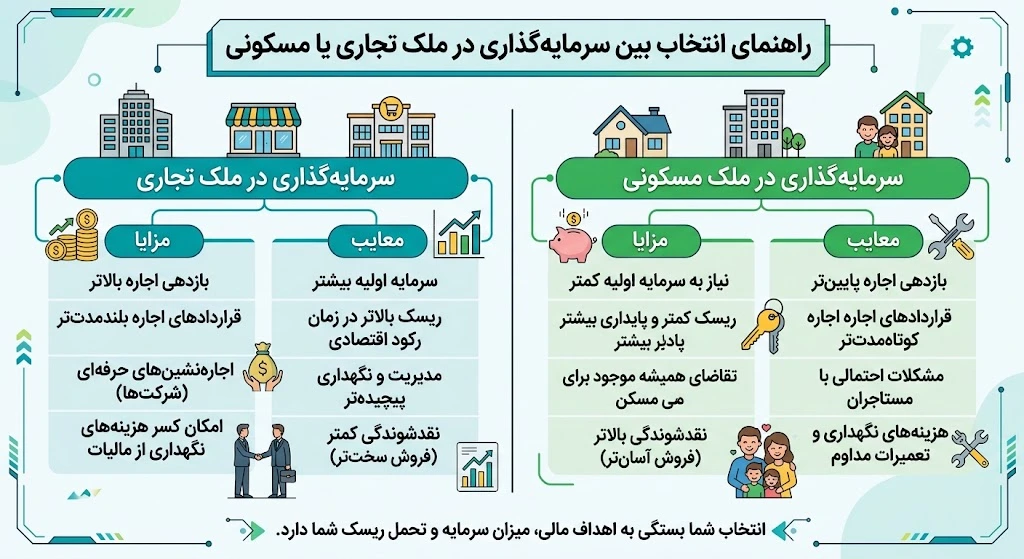
🏢 جدول سرمایهگذاری در املاک تجاری یا مسکونی؟: کدام یک سود بیشتری دارد؟
📌 جمعبندی و توصیه املاک روما:
- ✅ املاک تجاری — سود بالاتر، اما ریسک و سرمایه اولیه بیشتر. مناسب سرمایهگذاران با تجربه و بودجه کلان.
- ✅ املاک مسکونی — امنیت و نقدشوندگی بالا، سود پایدار. گزینهای مطمئن برای شروع و سرمایهگذاری کمریسک.
- 💡 نکته کلیدی: انتخاب بستگی به هدف، ریسکپذیری و بودجه شما دارد. برای مشاوره تخصصی، با کارشناسان املاک روما تماس بگیرید.
تعریف و تفاوت املاک تجاری و مسکونی
قبل از مقایسه بازدهی و ریسک، باید تفاوت اساسی این دو گروه از املاک را بشناسیم. ملک مسکونی برای سکونت طراحی شده است؛ مانند آپارتمان، خانه ویلایی و برخی زمینهای دارای کاربری مسکونی. در مقابل، ملک تجاری برای فعالیت اقتصادی مورد استفاده قرار میگیرد و میتواند شامل مغازه، واحدهای خردهفروشی، دفتر، انبار یا برخی املاک مورد استفاده کسبوکارها باشد.
تفاوت اصلی فقط در کاربری نیست. نوع مستأجر، ساختار قرارداد، میزان سرمایه اولیه، هزینههای نگهداری، وابستگی به شرایط اقتصادی و تعداد خریداران بالقوه نیز بین این دو گروه متفاوت است. در یک مقایسه منتشرشده توسط Investopedia درباره سرمایهگذاری در املاک تجاری و مسکونی نیز تأکید شده است که انتخاب بین این دو به منابع مالی، میزان ریسکپذیری، تخصص و افق زمانی سرمایهگذار وابسته است.
در املاک مسکونی، قراردادهای اجاره معمولاً کوتاهتر از بسیاری از قراردادهای تجاری هستند و تعداد مستأجران بالقوه نیز بیشتر است. در مقابل، برخی قراردادهای تجاری میتوانند طولانیتر باشند، اما ساختار آنها به نوع ملک، کسبوکار، شرایط بازار و توافق طرفین وابسته است و نمیتوان برای همه املاک تجاری یک مدت ثابت تعیین کرد.
اگر قصد بررسی گزینههای مسکونی در شیراز را دارید، میتوانید از صفحه آگهیهای خرید و فروش آپارتمان در شیراز برای مشاهده نمونههای واقعی بازار استفاده کنید.
مهمترین تفاوتهای ملک تجاری و مسکونی
بهصورت خلاصه، تفاوتها را میتوان در چند محور اصلی بررسی کرد:
- کاربری: سکونت در برابر فعالیت اقتصادی.
- میزان سرمایه اولیه: املاک تجاری در بسیاری از بازارها به سرمایه اولیه بیشتری نیاز دارند، هرچند این موضوع کاملاً به موقعیت و نوع ملک بستگی دارد.
- ساختار اجاره: قراردادهای تجاری معمولاً پیچیدهتر هستند و ممکن است مسئولیت بخشی از هزینهها را میان مالک و مستأجر تقسیم کنند.
- ریسک مستأجر: در ملک تجاری عملکرد اقتصادی کسبوکار مستأجر میتواند مستقیماً بر توان پرداخت اجاره اثر بگذارد.
- نقدشوندگی: تعداد خریداران بالقوه و شرایط فروش ملک در دو بازار یکسان نیست.
- مدیریت: مدیریت ملک تجاری معمولاً به بررسی دقیقتر قرارداد، نوع فعالیت مستأجر و هزینههای عملیاتی نیاز دارد.
مقایسه سودآوری (ROI) املاک تجاری و مسکونی
سودآوری یکی از مهمترین معیارهای سرمایهگذاری است، اما نباید آن را تنها با درصد اجاره یا افزایش قیمت ملک سنجید. بازده واقعی به قیمت خرید، درآمد اجاره، مدت خالی ماندن ملک، هزینه تعمیرات و نگهداری، مالیات و سایر هزینههای مرتبط نیز وابسته است.
بهطور کلی، ملک تجاری میتواند در برخی موقعیتها درآمد اجارهای بالاتری ایجاد کند، اما این موضوع یک قاعده قطعی نیست.
Investopedia درباره تفاوت سرمایهگذاری در ملک تجاری و مسکونی میگوید:
«املاک و مستغلات تجاری معمولاً بازدهی بالاتری دارند، اما نیازمند سرمایهگذاری اولیه سنگینتر و مدیریت پیچیدهتری هستند..»
بنابراین، مقایسه صرفِ اجاره دریافتی میتواند گمراهکننده باشد. برای مثال، ملکی که اجاره بیشتری دریافت میکند اما چند ماه در سال خالی میماند، ممکن است در عمل بازده خالص پایینتری از ملکی داشته باشد که درآمد ماهانه کمتری اما جریان درآمد باثباتتری دارد.
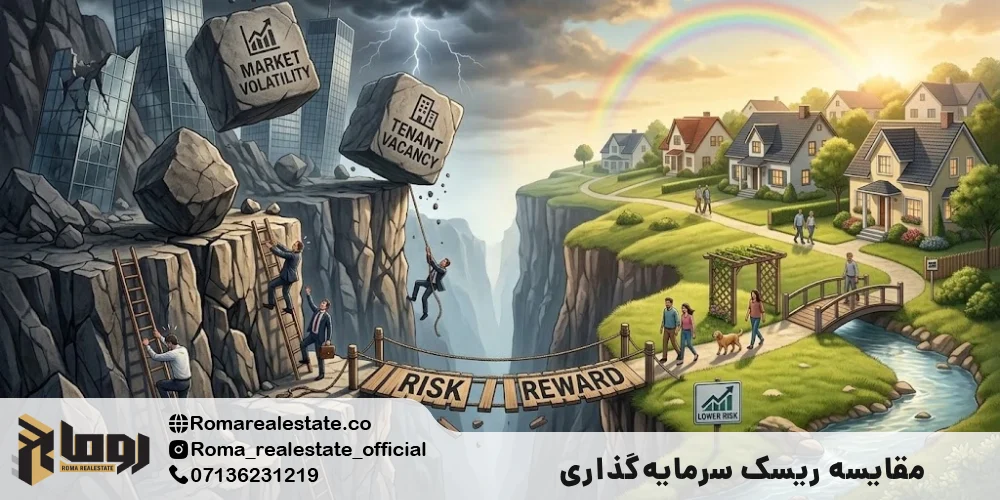
مقایسه ریسک سرمایهگذاری در ملک تجاری و مسکونی
هیچکدام از دو نوع ملک بدون ریسک نیستند. تفاوت اصلی در نوع و شدت ریسکهایی است که سرمایهگذار با آنها مواجه میشود.
در ملک مسکونی، مهمترین ریسکها شامل کاهش تقاضا در برخی مناطق، دورههای خالی ماندن، عدم پرداخت اجاره، هزینه تعمیرات، کاهش قدرت خرید خانوارها و افت احتمالی قیمت در دورههای رکودی است. با این حال، تقاضای مصرفی برای مسکن باعث میشود در بسیاری از بازارها دامنه مستأجران و خریداران بالقوه نسبتاً گسترده باشد.
در ملک تجاری، علاوه بر ریسکهای عمومی بازار ملک، عملکرد کسبوکار مستأجر نیز اهمیت پیدا میکند. اگر یک فروشگاه، دفتر یا واحد خدماتی نتواند فعالیت اقتصادی موفقی داشته باشد، احتمال تخلیه یا افزایش دوره خالی ماندن ملک بیشتر میشود. همچنین نوع کاربری، موقعیت تجاری، دسترسی، ترافیک پیاده و سواره و شرایط اقتصادی منطقه میتوانند بر تقاضا اثر زیادی بگذارند.
گزارشهای ریسک ملکی منتشرشده در منابع مالی بینالمللی نیز بر عواملی مانند خالی ماندن ملک، شرایط اقتصادی، وضعیت مستأجر و نقدشوندگی تأکید دارند. برای نمونه، گزارش ثبتشده در SEC، نقدشوندگی پایین و دشواری فروش سریع ملک را از ریسکهای مهم سرمایهگذاری در املاک معرفی میکند.
ریسکهای مهم ملک تجاری
- خالی ماندن طولانیمدت در صورت کاهش تقاضای کسبوکارها.
- وابستگی درآمد ملک به توان مالی و عملکرد اقتصادی مستأجر.
- هزینههای بالاتر یا تخصصیتر نگهداری در برخی انواع املاک.
- وابستگی شدید ارزش ملک به موقعیت تجاری و دسترسی.
- ریسک تغییر قوانین، ضوابط کاربری و مقررات شهری.
- تعداد کمتر خریداران بالقوه در مقایسه با بسیاری از املاک مسکونی.
در نتیجه، سرمایهگذار نباید فقط به اجاره بالاتر ملک تجاری توجه کند؛ بلکه باید سناریوی خالی ماندن ملک و هزینههای دوره بدون درآمد را نیز محاسبه کند.
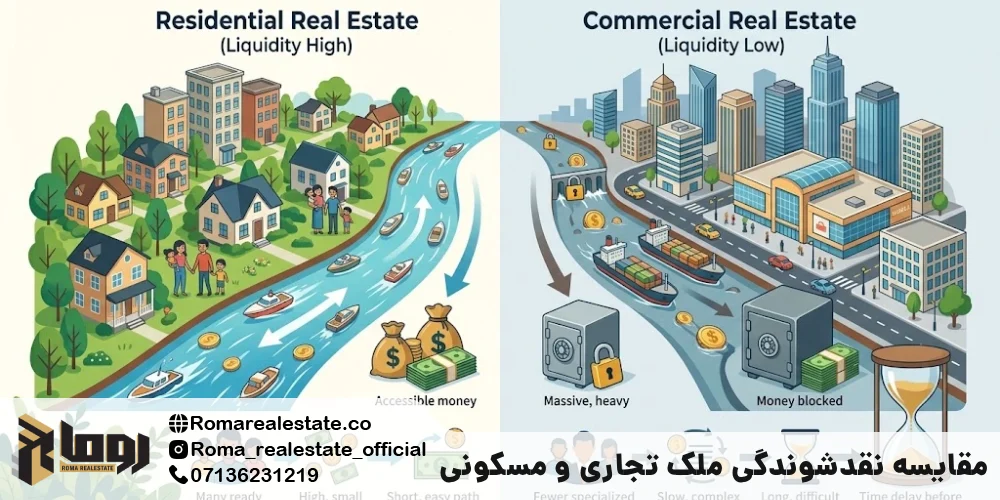
مقایسه نقدشوندگی ملک تجاری و مسکونی
نقدشوندگی به این معناست که سرمایهگذار با چه سرعت و هزینهای میتواند دارایی خود را به پول نقد تبدیل کند. در بازار املاک، نقدشوندگی هیچگاه به اندازه داراییهای مالی بسیار نقدشونده نیست و زمان فروش به قیمتگذاری، موقعیت، شرایط بازار و تعداد خریداران بستگی دارد.در بسیاری از بازارها، ملک مسکونی به دلیل تعداد بیشتر خریداران و مستأجران بالقوه، بازار گستردهتری دارد. در مقابل، ملک تجاری ممکن است خریدار تخصصیتری نیاز داشته باشد.
البته نمیتوان گفت هر ملک مسکونی الزاماً سریعتر از هر ملک تجاری فروخته میشود. یک واحد مسکونی با قیمتگذاری نامناسب یا موقعیت ضعیف نیز ممکن است مدت زیادی در بازار بماند، در حالی که یک ملک تجاری ممتاز در موقعیت بسیار پرتقاضا میتواند خریداران زیادی داشته باشد.
فرمول محاسبه بازده اجاره ملک
برای یک برآورد اولیه میتوان از بازده ناخالص اجاره استفاده کرد:
ROI = (اجاره سالانه ÷ قیمت خرید ملک) × ۱۰۰
برای محاسبه دقیقتر، باید هزینههایی مانند تعمیرات، مالیات، بیمه، مدیریت، هزینههای انتقال و دورههای خالی ماندن ملک نیز در نظر گرفته شوند. برای مطالعه جزئیات بیشتر میتوانید مقاله نرخ بازگشت سرمایه در ملک و نکات مهم ROI را نیز مطالعه کنید.
به همین دلیل، اعداد ثابتی مانند «بازده ۴ تا ۸ درصد برای مسکونی» یا «۸ تا ۱۵ درصد برای تجاری» را نمیتوان بهعنوان نرخ قطعی کل بازار ایران معرفی کرد؛ بازده اجاره به شهر، محله، نوع ملک، قیمت خرید، شرایط قرارداد و زمان بررسی وابسته است.
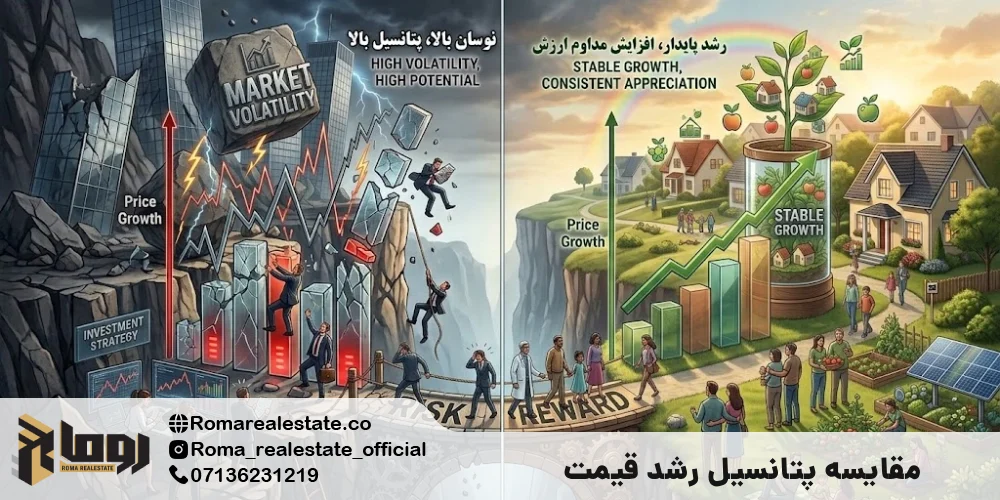
مقایسه پتانسیل رشد قیمت
رشد قیمت ملک به مجموعهای از عوامل اقتصادی و محلی وابسته است و نمیتوان برای ملک مسکونی یا تجاری یک نرخ رشد ثابت در نظر گرفت. تورم، رشد درآمد، جمعیت، توسعه زیرساختها، عرضه زمین و ساختمان، دسترسیهای شهری و میزان تقاضا از جمله عواملی هستند که میتوانند بر قیمت اثر بگذارند.
در ملک مسکونی، عواملی مانند کیفیت محله، دسترسی به خدمات، حملونقل عمومی، مدرسه، مراکز خرید و وضعیت ساختمان اهمیت زیادی دارند. برای آشنایی بیشتر با تفاوت مناطق مختلف میتوانید مقاله معرفی بهترین محلههای شیراز را بررسی کنید.
در ملک تجاری، علاوه بر موقعیت عمومی محله، عواملی مانند حجم رفتوآمد، دسترسی، دیدهشدن ملک، نوع فعالیتهای اقتصادی اطراف، ظرفیت منطقه برای جذب مشتری و شرایط کسبوکارها اهمیت ویژهای دارند.
بنابراین، «پتانسیل رشد» باید برای هر ملک بهصورت جداگانه تحلیل شود و صرفاً بر اساس تجاری یا مسکونی بودن آن تصمیمگیری نشود.
مقایسه هزینههای نگهداری و مدیریت
یکی از بخشهایی که در محاسبه بازده سرمایهگذاری نادیده گرفته میشود، هزینههای عملیاتی است. در املاک مسکونی، هزینههای تعمیرات، شارژ، بازسازی، بیمه و دورههای خالی میتوانند بر درآمد خالص اثر بگذارند.
در املاک تجاری، هزینهها ممکن است پیچیدهتر باشند و بسته به نوع قرارداد بخشی از مالیات، بیمه، نگهداری یا تعمیرات بر عهده مالک یا مستأجر قرار گیرد. بنابراین هنگام خرید ملک تجاری، بررسی دقیق قرارداد اجاره و مشخص کردن مسئولیت هر هزینه اهمیت زیادی دارد.
برای سرمایهگذارانی که قصد اجاره دادن ملک را دارند، بررسی دقیق وضعیت مستأجر نیز اهمیت دارد. مطالعه چکلیست تحویل گرفتن خانه از مستأجر میتواند برای شناخت بخشی از فرآیند مدیریت ملک مفید باشد.
کدام گزینه برای شما مناسب است؟
بهجای اینکه یک نسخه واحد برای همه سرمایهگذاران ارائه کنیم، بهتر است انتخاب را بر اساس چند سؤال مشخص انجام دهید.
اگر نقدشوندگی و سادگی مدیریت برای شما مهمتر است
در صورتی که سرمایهگذار به بازار گستردهتری از مستأجران و خریداران نیاز داشته باشد و تجربه محدودی در مدیریت ملک داشته باشد، یک ملک مسکونی با موقعیت مناسب میتواند گزینه قابل بررسیتری باشد. البته حتی در این حالت نیز قیمت خرید، کیفیت ساختمان و تقاضای واقعی محله باید بررسی شود.
اگر به دنبال درآمد بالقوه بالاتر هستید
ملک تجاری میتواند در برخی موقعیتها درآمد اجارهای بالاتری ایجاد کند؛ اما در مقابل، سرمایه اولیه، پیچیدگی مدیریت و ریسک خالی ماندن نیز ممکن است بیشتر باشد. بنابراین باید بازده احتمالی را در کنار سناریوی رکود و دورههای بدون مستأجر محاسبه کرد.
اگر بازار شیراز را بررسی میکنید
در شیراز، موقعیت محله نقش مهمی در تقاضای ملک دارد. مناطق مختلف شهر از نظر نوع تقاضا، قیمت، دسترسی و امکانات با یکدیگر متفاوت هستند. برای مقایسه گزینههای موجود میتوانید از آگهیهای آپارتمان شیراز و همچنین صفحه املاک اداری شیراز استفاده کنید تا نمونههای واقعی قیمت و نوع عرضه را ببینید.
همچنین مطالعه راهکارهای سرمایهگذاری خرد در بازار مسکن ۱۴۰۵ میتواند برای سرمایهگذارانی که با سرمایه محدودتری وارد بازار میشوند، مفید باشد.
استراتژی ترکیبی و تنوعبخشی
سرمایهگذاری همزمان در املاک مسکونی و تجاری میتواند یکی از روشهای تنوعبخشی به سبد دارایی باشد؛ اما نمیتوان برای همه سرمایهگذاران یک نسبت ثابت مانند ۷۰ درصد مسکونی و ۳۰ درصد تجاری تعیین کرد.
نسبت مناسب به میزان سرمایه، نیاز نقدینگی، افق زمانی، توان مدیریت، هدف سرمایهگذاری و ریسکپذیری فرد بستگی دارد. برای یک سرمایهگذار ممکن است تمرکز بیشتر روی مسکن منطقی باشد و برای فرد دیگری، داشتن یک دارایی تجاری با مستأجر مناسب بخش مهمی از سبد را تشکیل دهد.
اصل مهم این است که پیش از خرید، سناریوهای مختلف را محاسبه کنید: در صورت کاهش قیمت چه اتفاقی میافتد؟ اگر ملک چند ماه خالی بماند چه میزان نقدینگی نیاز دارید؟ اگر هزینه تعمیرات افزایش پیدا کند، بازده خالص چقدر تغییر میکند؟ و اگر قصد فروش داشته باشید، چه تعداد خریدار بالقوه برای ملک وجود دارد؟
در صورتی که به استراتژیهای خرید و فروش کوتاهمدت علاقهمند هستید، مقاله استراتژی فلیپینگ در خرید و فروش ملک نیز میتواند دید متفاوتی نسبت به سرمایهگذاری بلندمدت اجارهای ارائه دهد.
چه عواملی باید قبل از خرید بررسی شوند؟
پیش از تصمیمگیری بین ملک تجاری و مسکونی، بهتر است حداقل این موارد را بررسی کنید:
- قیمت واقعی ملک نسبت به معاملات مشابه منطقه.
- میزان اجاره قابل دریافت و بازده ناخالص و خالص.
- احتمال خالی ماندن ملک و مدت زمان یافتن مستأجر.
- هزینههای تعمیر، نگهداری، بیمه و مالیات.
- وضعیت سند، پایان کار، کاربری و محدودیتهای قانونی.
- دسترسی ملک و کیفیت موقعیت مکانی.
- تعداد خریداران بالقوه در صورت فروش.
- وضعیت اقتصادی و روند توسعه منطقه.
- میزان سرمایهای که پس از خرید برای شرایط اضطراری باقی میماند.
- هدف نهایی سرمایهگذاری؛ درآمد اجاره، حفظ ارزش سرمایه، رشد قیمت یا ترکیبی از این اهداف.
جمعبندی و گام بعدی: سرمایهگذاری در املاک تجاری یا مسکونی؟
انتخاب بین ملک تجاری و مسکونی یک پاسخ واحد برای همه سرمایهگذاران ندارد. ملک تجاری میتواند پتانسیل درآمدی بالاتری داشته باشد، اما معمولاً به سرمایه، تحلیل بازار و مدیریت تخصصی بیشتری نیاز دارد. ملک مسکونی در بسیاری از بازارها به دلیل گستردگی تقاضا و سادگی نسبی مدیریت، برای طیف وسیعتری از سرمایهگذاران قابل بررسی است؛ با این حال، آن هم بدون ریسک نیست.
بنابراین بهجای تمرکز روی یک درصد سود ثابت، بهتر است برای هر ملک بازده خالص، ریسک، نقدشوندگی، هزینههای جاری، احتمال خالی ماندن و پتانسیل رشد را بهصورت همزمان بررسی کنید.
اگر هدف شما پیدا کردن فرصتهای سرمایهگذاری در بازار شیراز است، میتوانید علاوه بر فرصتهای سرمایهگذاری ملکی در شیراز، نمونههای واقعی املاک موجود در بازار را نیز بررسی کنید. کارشناسان املاک روما میتوانند در بررسی موقعیت، قیمت و ویژگیهای ملک به شما کمک کنند.
سوالات متداول درباره سرمایهگذاری در املاک تجاری یا مسکونی؟
سرمایهگذاری در ملک تجاری سود بیشتری دارد یا مسکونی؟
ملک تجاری در برخی شرایط میتواند بازده اجارهای بالاتری نسبت به ملک مسکونی داشته باشد، اما این موضوع قطعی نیست. نوع ملک، موقعیت، قیمت خرید، اجاره قابل دریافت، هزینههای نگهداری و میزان خالی ماندن ملک بر بازده نهایی اثر میگذارند. بنابراین بهتر است بهجای مقایسه دو درصد ثابت، بازده خالص هر ملک را جداگانه محاسبه کنید.
برای شروع، ملک تجاری بخرم یا مسکونی؟
این انتخاب به سرمایه، تجربه، هدف و میزان ریسکپذیری شما بستگی دارد. ملک مسکونی معمولاً برای سرمایهگذارانی که به بازار گستردهتر مستأجران و مدیریت سادهتر نیاز دارند، قابل دسترستر است؛ در حالی که ملک تجاری ممکن است سرمایه و تخصص بیشتری نیاز داشته باشد.
ریسک سرمایهگذاری در ملک تجاری چیست؟
مهمترین ریسکها شامل خالی ماندن طولانیمدت، وابستگی به عملکرد اقتصادی مستأجر، هزینههای عملیاتی، وابستگی شدید به موقعیت مکانی، تغییرات مقرراتی و نقدشوندگی پایینتر در برخی انواع ملک است. این ریسکها در همه املاک تجاری یکسان نیستند و باید برای هر ملک جداگانه بررسی شوند.
نقدشوندگی ملک تجاری بیشتر است یا مسکونی؟
در بسیاری از بازارها، ملک مسکونی به دلیل تعداد بیشتر خریداران بالقوه بازار گستردهتری دارد. ملک تجاری ممکن است به خریدار تخصصیتر نیاز داشته باشد و در نتیجه فروش آن در برخی شرایط زمان بیشتری ببرد. با این حال، موقعیت و قیمتگذاری هر ملک اهمیت زیادی دارد و نمیتوان برای همه املاک یک حکم ثابت صادر کرد.
آیا میتوان همزمان در ملک تجاری و مسکونی سرمایهگذاری کرد؟
بله. ترکیب چند نوع دارایی ملکی میتواند به تنوعبخشی سبد سرمایهگذاری کمک کند. اما نسبت مناسب برای هر سرمایهگذار متفاوت است و باید بر اساس میزان سرمایه، نیاز به نقدینگی، ریسکپذیری و افق زمانی تعیین شود. یک نسبت ثابت مانند ۷۰ درصد مسکونی و ۳۰ درصد تجاری را نمیتوان بهعنوان نسخه عمومی پیشنهاد کرد.
چه عواملی بر انتخاب بین ملک تجاری و مسکونی تأثیر میگذارد؟
هدف سرمایهگذاری، میزان سرمایه، تحمل ریسک، تجربه مدیریت ملک، افق زمانی، نیاز به نقدینگی، وضعیت مستأجر، موقعیت مکانی، قیمت خرید، هزینههای نگهداری و شرایط اقتصادی منطقه از مهمترین عوامل هستند.
آیا ملک تجاری برای سرمایهگذاری بلندمدت مناسب است؟
ملک تجاری میتواند برای سرمایهگذاری بلندمدت مناسب باشد، بهخصوص اگر موقعیت مکانی، تقاضای کسبوکار و قرارداد اجاره مناسب باشد. با این حال، سرمایهگذار باید احتمال رکود، خالی ماندن ملک و تغییر شرایط اقتصادی را نیز در مدل مالی خود لحاظ کند.
چه هزینههای پنهانی در سرمایهگذاری ملک تجاری وجود دارد؟
هزینههای تعمیر و نگهداری، بیمه، مالیات، مدیریت، بازسازی، هزینههای مربوط به آمادهسازی ملک برای مستأجر جدید و مهمتر از همه، هزینه فرصت ناشی از خالی ماندن ملک میتوانند بازده واقعی سرمایهگذاری را کاهش دهند.
آیا فقط نرخ اجاره برای انتخاب ملک کافی است؟
خیر. نرخ اجاره تنها یکی از متغیرهای سرمایهگذاری است. قیمت خرید، مدت خالی ماندن، هزینههای جاری، مالیات، تعمیرات، ریسک مستأجر، نقدشوندگی و پتانسیل رشد قیمت نیز باید در کنار درآمد اجاره بررسی شوند.
برای سرمایهگذاری ملکی در شیراز چه چیزی را بررسی کنیم؟
در شیراز باید علاوه بر قیمت و متراژ، موقعیت محله، دسترسی، نوع تقاضا، کیفیت ساختمان، وضعیت سند و کاربری، میزان اجاره قابل دریافت و تعداد معاملات و گزینههای مشابه در همان محدوده را بررسی کنید. برای شروع میتوانید بازار آپارتمانهای شیراز و سایر انواع ملک را مقایسه کنید و سپس سراغ بررسی تخصصی هر گزینه بروید.